


kategória
szerző
cím
sorozat
betöltés...
kiadó
betöltés...
ISBN
évszám
ár
-
leírás
Előrendelhető
A mezők bármelyike illeszkedjen
A mezők mind illeszkedjen


Belső ellenőrzés az önkormányzatoknál és intézményeiknél [antikvár]
Dr. Saly Ferenc

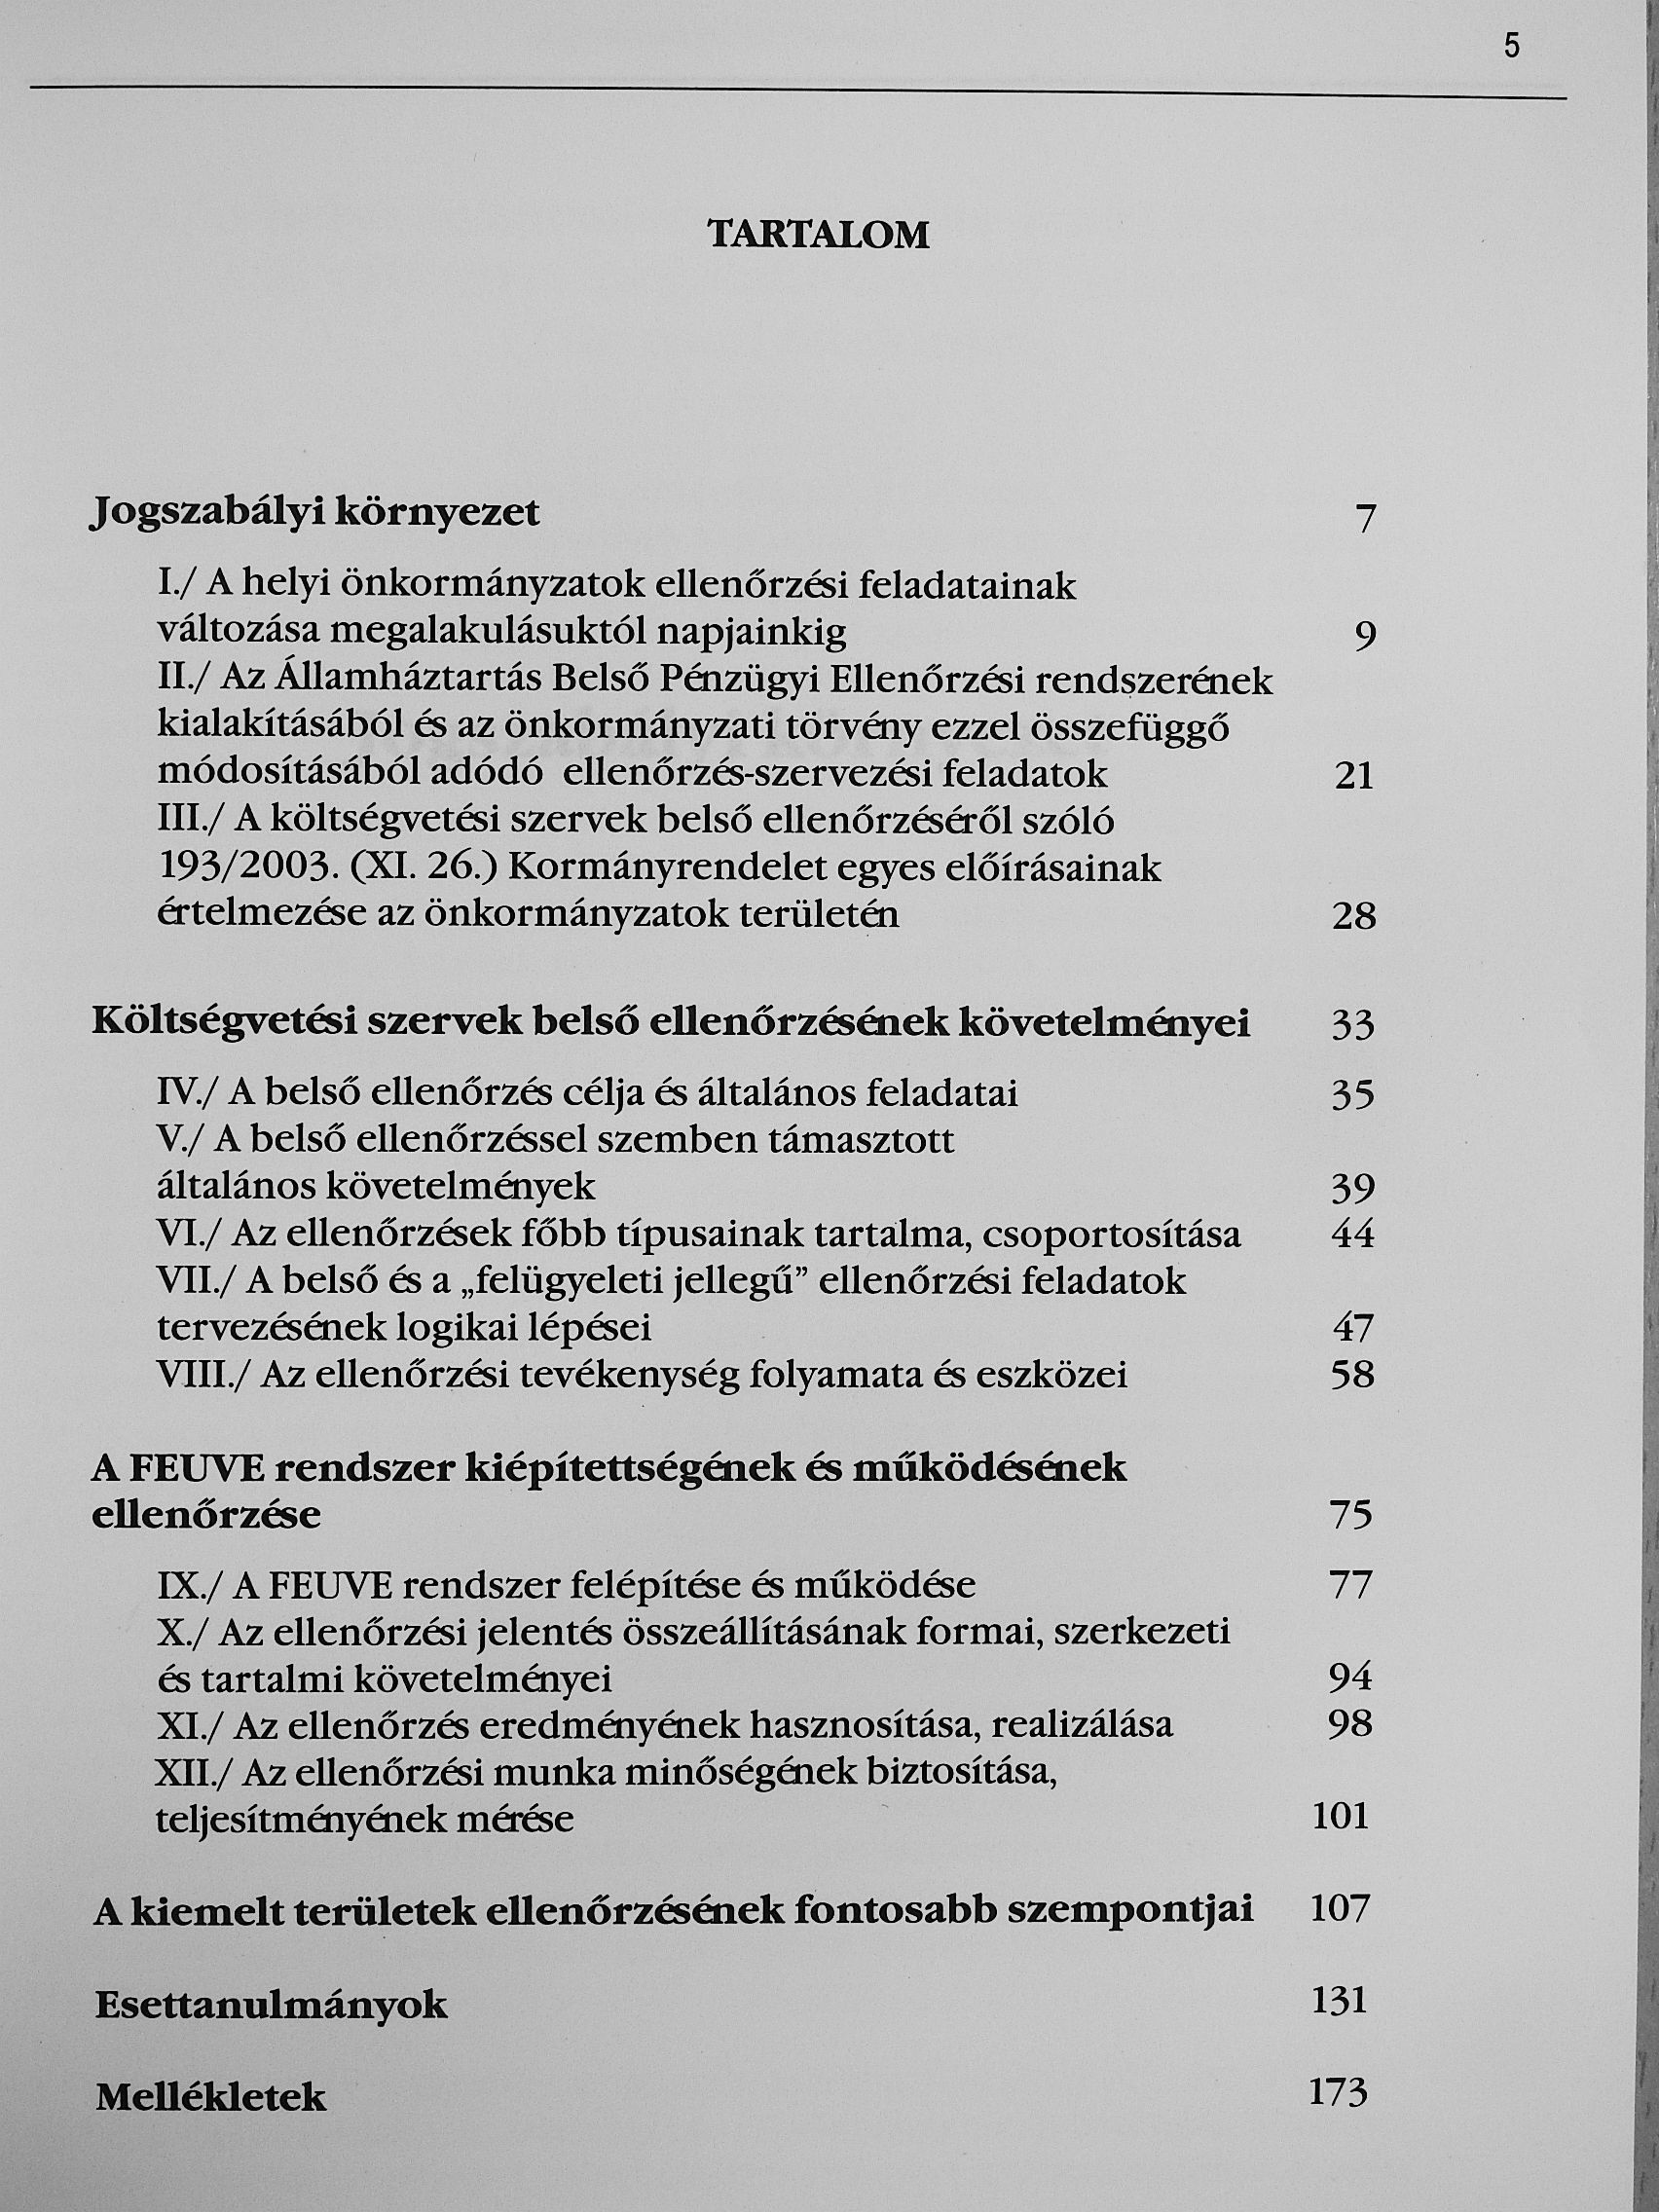
Jogszabályi környezet
I./ A helyi önkormányzatok ellenőrzési feladatainak változása megalakulásuktól napjainkig (Történeti áttekintés)
A rendszerváltáshoz kapcsolódó „dereguláció", az elavult, illetve az új társadalmi és gazdasági filozófiához valamint gyakorlathoz nem illeszkedő jogszabályok hatályon kívül helyezése során az állami ellenőrzésről szóló 50/1977. számú, valamint a szövetkezetek ellenőrzéséről szóló 51/1977. számú, az állami vállalatok és a szövetkezetek belső...
online ár:
Webáruházunkban a termékek mellett feltüntetett fekete színű online ár csak internetes megrendelés esetén érvényes.
3380 Ft

Részletesen erről a termékről
Bővebb ismertető
Jogszabályi környezet
I./ A helyi önkormányzatok ellenőrzési feladatainak változása megalakulásuktól napjainkig (Történeti áttekintés)
A rendszerváltáshoz kapcsolódó „dereguláció", az elavult, illetve az új társadalmi és gazdasági filozófiához valamint gyakorlathoz nem illeszkedő jogszabályok hatályon kívül helyezése során az állami ellenőrzésről szóló 50/1977. számú, valamint a szövetkezetek ellenőrzéséről szóló 51/1977. számú, az állami vállalatok és a szövetkezetek belső ellenőrzési feladatait is tartalmazó minisztertanácsi rendeletet is hatályon kívül helyezték. Az állami ellenőrzés koordinációs feladatait ellátó Központi Népi Ellenőrzési Bizottságot 1989. december 31-i hatállyal jogutód nélkül megszüntették. Mindössze a felügyeleti jellegű költségvetési ellenőrzésről és a költségvetési szervek belső ellenőrzéséről szóló 96/1987. (XII. 30.) PM rendelet maradt hatályban, amelynek előírásai alapján végezték 1990-től a megyei, városi és községi tanácsok, majd a helyi önkormányzatokról szóló 1990. évi LXV. törvény (továbbiakban: önkormányzati törvény) hatálybalépését követően a helyi önkormányzatok a költségvetési szerveik felügyeleti jellegű pénzügyi ellenőrzését.
A PM rendeletet az önkormányzati törvénnyel összhangban 1990. XI. 22-el hatállyal úgy módosították, hogy ahol a rendeletben tanácsok szerepeltek, azokat - az önkormányzati törvényben foglaltakat figyelembe véve, a tanácsok megszüntetése miatt - önkormányzatra változtatták. A rendeletben foglalt alapvető előírásokat, követelményeket, az eljárási rendet azonban nem változtatták meg, s mivel más jogszabály a kérdést nem szabályozta, minden felügyeleti jellegű ellenőrzést végző szerv a PM rendelet alapján végezte ellenőrzéseit.
Az államháztartás külső ellenőrzését az Országgyűlés külön törvényben, (1989. évi XXXVIII. törvény) az állami ellenőrzés legfőbb szerveként létrehozott, az Országgyűlés pénzügyi-gazdasági ellenőrző szerveként működő Állami Számvevőszék feladatává tette. A törvény meghatározta azokat a területeket, ahol az Állami Számvevőszék jogosult ellenőrzéseket végezni. Az Állami Számvevőszék megalakulása óta eltelt 16 év alatt azonban feladatköre folyamatosan bővült, s mintegy 30 törvényben, számos újabb területeket jelölt ki az Országgyűlés, ahol szükségesnek tartotta, hogy az Állami Számvevőszék ellenőrzéseket végezzen.
Az államháztartás működése az államháztartásról szóló 1992. évi XXXVIII. törvény (a továbbiakban: államháztartási törvény) hatálybalépésa követően egységes rendszert alkotott, mivel előírásai minden az államháztartás körébe
Termékadatok
Cím: Belső ellenőrzés az önkormányzatoknál és intézményeiknél [antikvár]
Szerző:
Dr. Saly Ferenc
Kiadó: ETK Szolgáltató zRt.
Kötés: Ragasztott papírkötés
ISBN: 9638690542
Méret: 170 mm x 230 mm
Új vásárló vagyok!
új vásárlóval indíthatsz rendelést............