


kategória
szerző
cím
sorozat
betöltés...
kiadó
betöltés...
ISBN
évszám
ár
-
leírás
Előrendelhető
A mezők bármelyike illeszkedjen
A mezők mind illeszkedjen


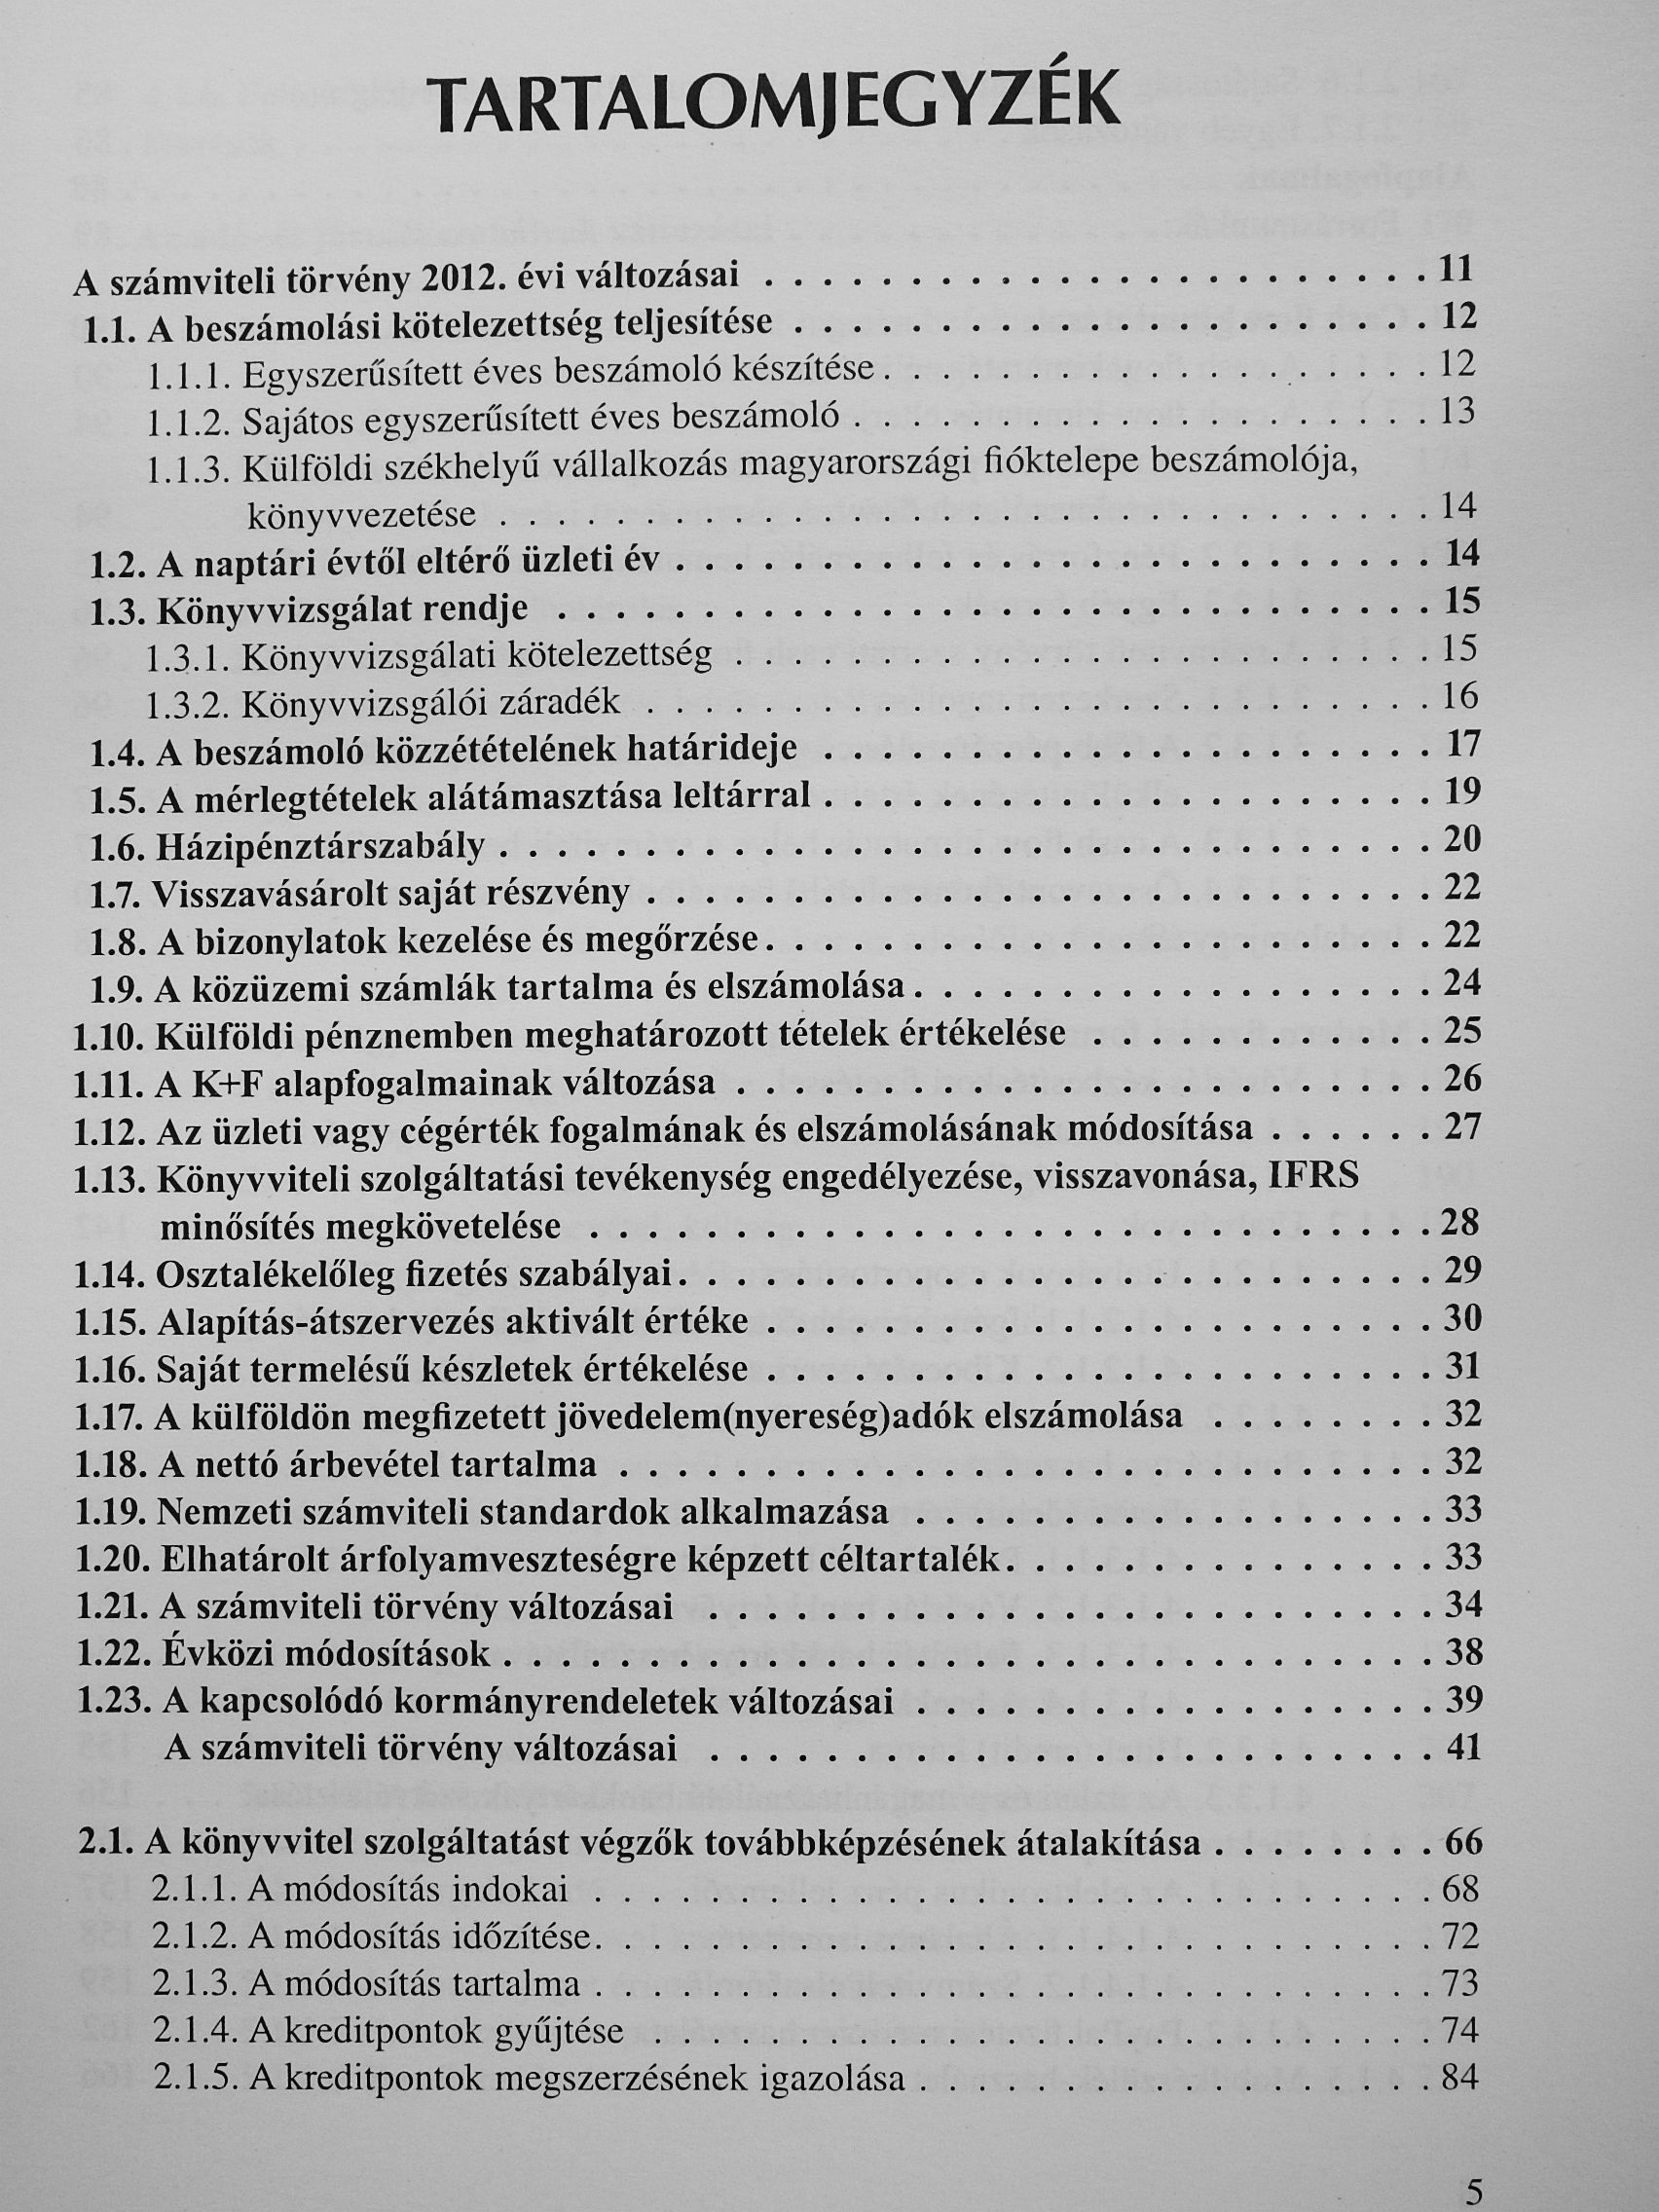
A számvitel időszerű kérdései 2012 - Vállalkozási szakterület [antikvár]
Dr. Kardos Barbara, Dr. Pucsek József, Dr. Sztanó Imre, Sztanó Imréné dr.

SzómviU'l iílőszerii kérdcsei 2012
1.1. A beszámolási kötelezettség teljesítése 1.1.7. Egyszerűsített éves beszámoló készítése
A számviteli törvény szerint a vállalkozók éves beszámoló vagy egyszerűsített éves beszámoló összeállításával tehetnek eleget beszámolási kötelezettségüknek. A szabályok szerint egyszerűsített éves beszámolót készíthet a kettős könyvvitelt vezető vállalkozó, ha két egymást követő üzleti évben a mérleg fordulónapján a következő, a nagyságot jelző...
online ár:
Webáruházunkban a termékek mellett feltüntetett fekete színű online ár csak internetes megrendelés esetén érvényes.
2980 Ft

Részletesen erről a termékről
Bővebb ismertető
SzómviU'l iílőszerii kérdcsei 2012
1.1. A beszámolási kötelezettség teljesítése 1.1.7. Egyszerűsített éves beszámoló készítése
A számviteli törvény szerint a vállalkozók éves beszámoló vagy egyszerűsített éves beszámoló összeállításával tehetnek eleget beszámolási kötelezettségüknek. A szabályok szerint egyszerűsített éves beszámolót készíthet a kettős könyvvitelt vezető vállalkozó, ha két egymást követő üzleti évben a mérleg fordulónapján a következő, a nagyságot jelző három mutatóérték közül bármelyik kettő nem haladja meg az alábbi határértéket:
a) a mérlegfőösszeg az 500 millió forintot,
b) az éves nettó árbevétel az 1000 millió forintot,
c) az üzleti évben átlagosan foglalkoztatottak száma az 50 főt.
A törvény változása miatt bővül azon vállalkozások köre, amelyek egyszerűsített éves beszámolót készíthetnek. A módosítással lehetővé válik, hogy az anyavállalaton kívül bármely konszolidálásba bevont vállalkozó választhassa az egyszerűsített éves beszámoló készítését, feltéve, hogy az összevont (konszolidált) éves beszámoló összeállításához szükséges információk előállítására és anyavállalatnak való szolgáltatására továbbra is alkalmas lesz a vállalkozó számviteli rendszere. Anyavállalatnak nem minősülő konszolidálásba bevont vállalkozás abban az esetben készíthet tehát egyszerűsített éves beszámolót, ha nyilvántartásai alapján biztosítani tudja az összevont (konszolidált) éves beszámoló összeállításához szükséges információkat az anyavállalat részére. Lényeges változás az is, hogy nem kell arra figyelemmel lenni, hogy a vállalatcsoport tagját a magyar, IFRS vagy másmilyen számviteli szabály alapján vonják be a konszolidálásba.
A törvény változtatása egyértelművé teszi, hogy az egyszerűsített éves beszámoló készítésénél az éves beszámoló készítésére vonatkozó szabályok irányadók a szánTviteli törvény vonatkozó fejezetében foglalt eltérésekkel. A módosítás ezzel világossá teszi az egyszerűsített éves beszámoló készítésének alapvető szabályait. így például egyértelművé válik, hogy az egyszerűsített éves beszámolót készítő vállalkozó is készítheti egyszerűsített éves beszámolóját devizában - az éves beszámolónál irányadó szabályoknak megfelelően -, valamint, hogy az egyszerűsített éves beszámoló fő elemeit (mérleg, eredménykimutatás, kiegészítő melléklet) a hely és a kelet feltüntetésével a vállalkozó képviseletére jogosult személy köteles aláírni. Másképpen fogalmazva ez azt jelenti, hogy az egyszerűsített éves beszámolót készítők is élhetnek a devizában történő beszámoló készítés és könyvvezetés lehetőségével!
A változtatás 2012. január l-jétől alkalmazható, de a 2011. évben indult üzleti évre is alkalmazható már. Az alkalmazás során figyelemmel kell lenni arra, hogy az egyszerűsített éves beszámolót - mérethatároktól függetlenül - továbbra sem készíthet:
> az anyavállalat,
> a nyilvánosan működő részvénytársaság és
> az olyan cég, amelynek értékpapírjai tőzsdei kereskedelme engedélyezett vagy az engedélyezést már kérelmezték, valamint
> az olyan vállalkozás, amelynek ezt külön jogszabály írja elő.
12
Termékadatok
Cím: A számvitel időszerű kérdései 2012 - Vállalkozási szakterület [antikvár]
Kiadó: Perfekt Gazdasági Tanácsadó
Kötés: Ragasztott papírkötés
ISBN: 9789633948170
Méret: 210 mm x 290 mm
Új vásárló vagyok!
új vásárlóval indíthatsz rendelést............