


kategória
szerző
cím
sorozat
betöltés...
kiadó
betöltés...
ISBN
évszám
ár
-
leírás
Előrendelhető
A mezők bármelyike illeszkedjen
A mezők mind illeszkedjen


Jahresabschluß und Jahresabschlußanalyse [antikvár]
Dr. Adolf Gerhard Coenenberg

Vorwort
a) Die Konzeption des Buches
Dieses Lehrbuch ist als Lemgrundlage zur Einarbeitung in die Probleme der Erstellung und Auswertung von Jahresabschlüssen gedacht. Es umfaßt diejenigen Bereiche und Aspekte des finanziellen Rechnungswesens der Unternehmung, die nach wohl übereinstimmender Auffassung zum Pflichtbestandteil jeder betriebswirtschaftlichen Ausbildung im akademischen wie im außerakademischen Bereich gehören sollten. Dementsprechend wendet sich das Buch nicht nur an Universitätsstudenten der Wirtschaftswissenschaften,...
online ár:
Webáruházunkban a termékek mellett feltüntetett fekete színű online ár csak internetes megrendelés esetén érvényes.
3980 Ft

Részletesen erről a termékről
Bővebb ismertető
Vorwort
a) Die Konzeption des Buches
Dieses Lehrbuch ist als Lemgrundlage zur Einarbeitung in die Probleme der Erstellung und Auswertung von Jahresabschlüssen gedacht. Es umfaßt diejenigen Bereiche und Aspekte des finanziellen Rechnungswesens der Unternehmung, die nach wohl übereinstimmender Auffassung zum Pflichtbestandteil jeder betriebswirtschaftlichen Ausbildung im akademischen wie im außerakademischen Bereich gehören sollten. Dementsprechend wendet sich das Buch nicht nur an Universitätsstudenten der Wirtschaftswissenschaften, sondern auch an die Studierenden anderer wirtschaftswissenschaftlicher Bildungsinstitutionen sowie an die Praktiker aus Wirtschaft und Verwaltung, die in das Gebiet der Bilanzierung und Bilanzanalyse eindringen oder ihre Kenntnisse auf diesem Gebiet vertiefen und auf den neuesten Stand bringen wollen. Elementare Grundkenntnisse der Buchführungstechnik werden vorausgesetzt; weitere betriebswirtschaftliche Kenntnisse, vor allem auf den Gebieten Kostenrechnung und Finanzierung, sind für das Verständnis nützlich aber nicht notwendig.
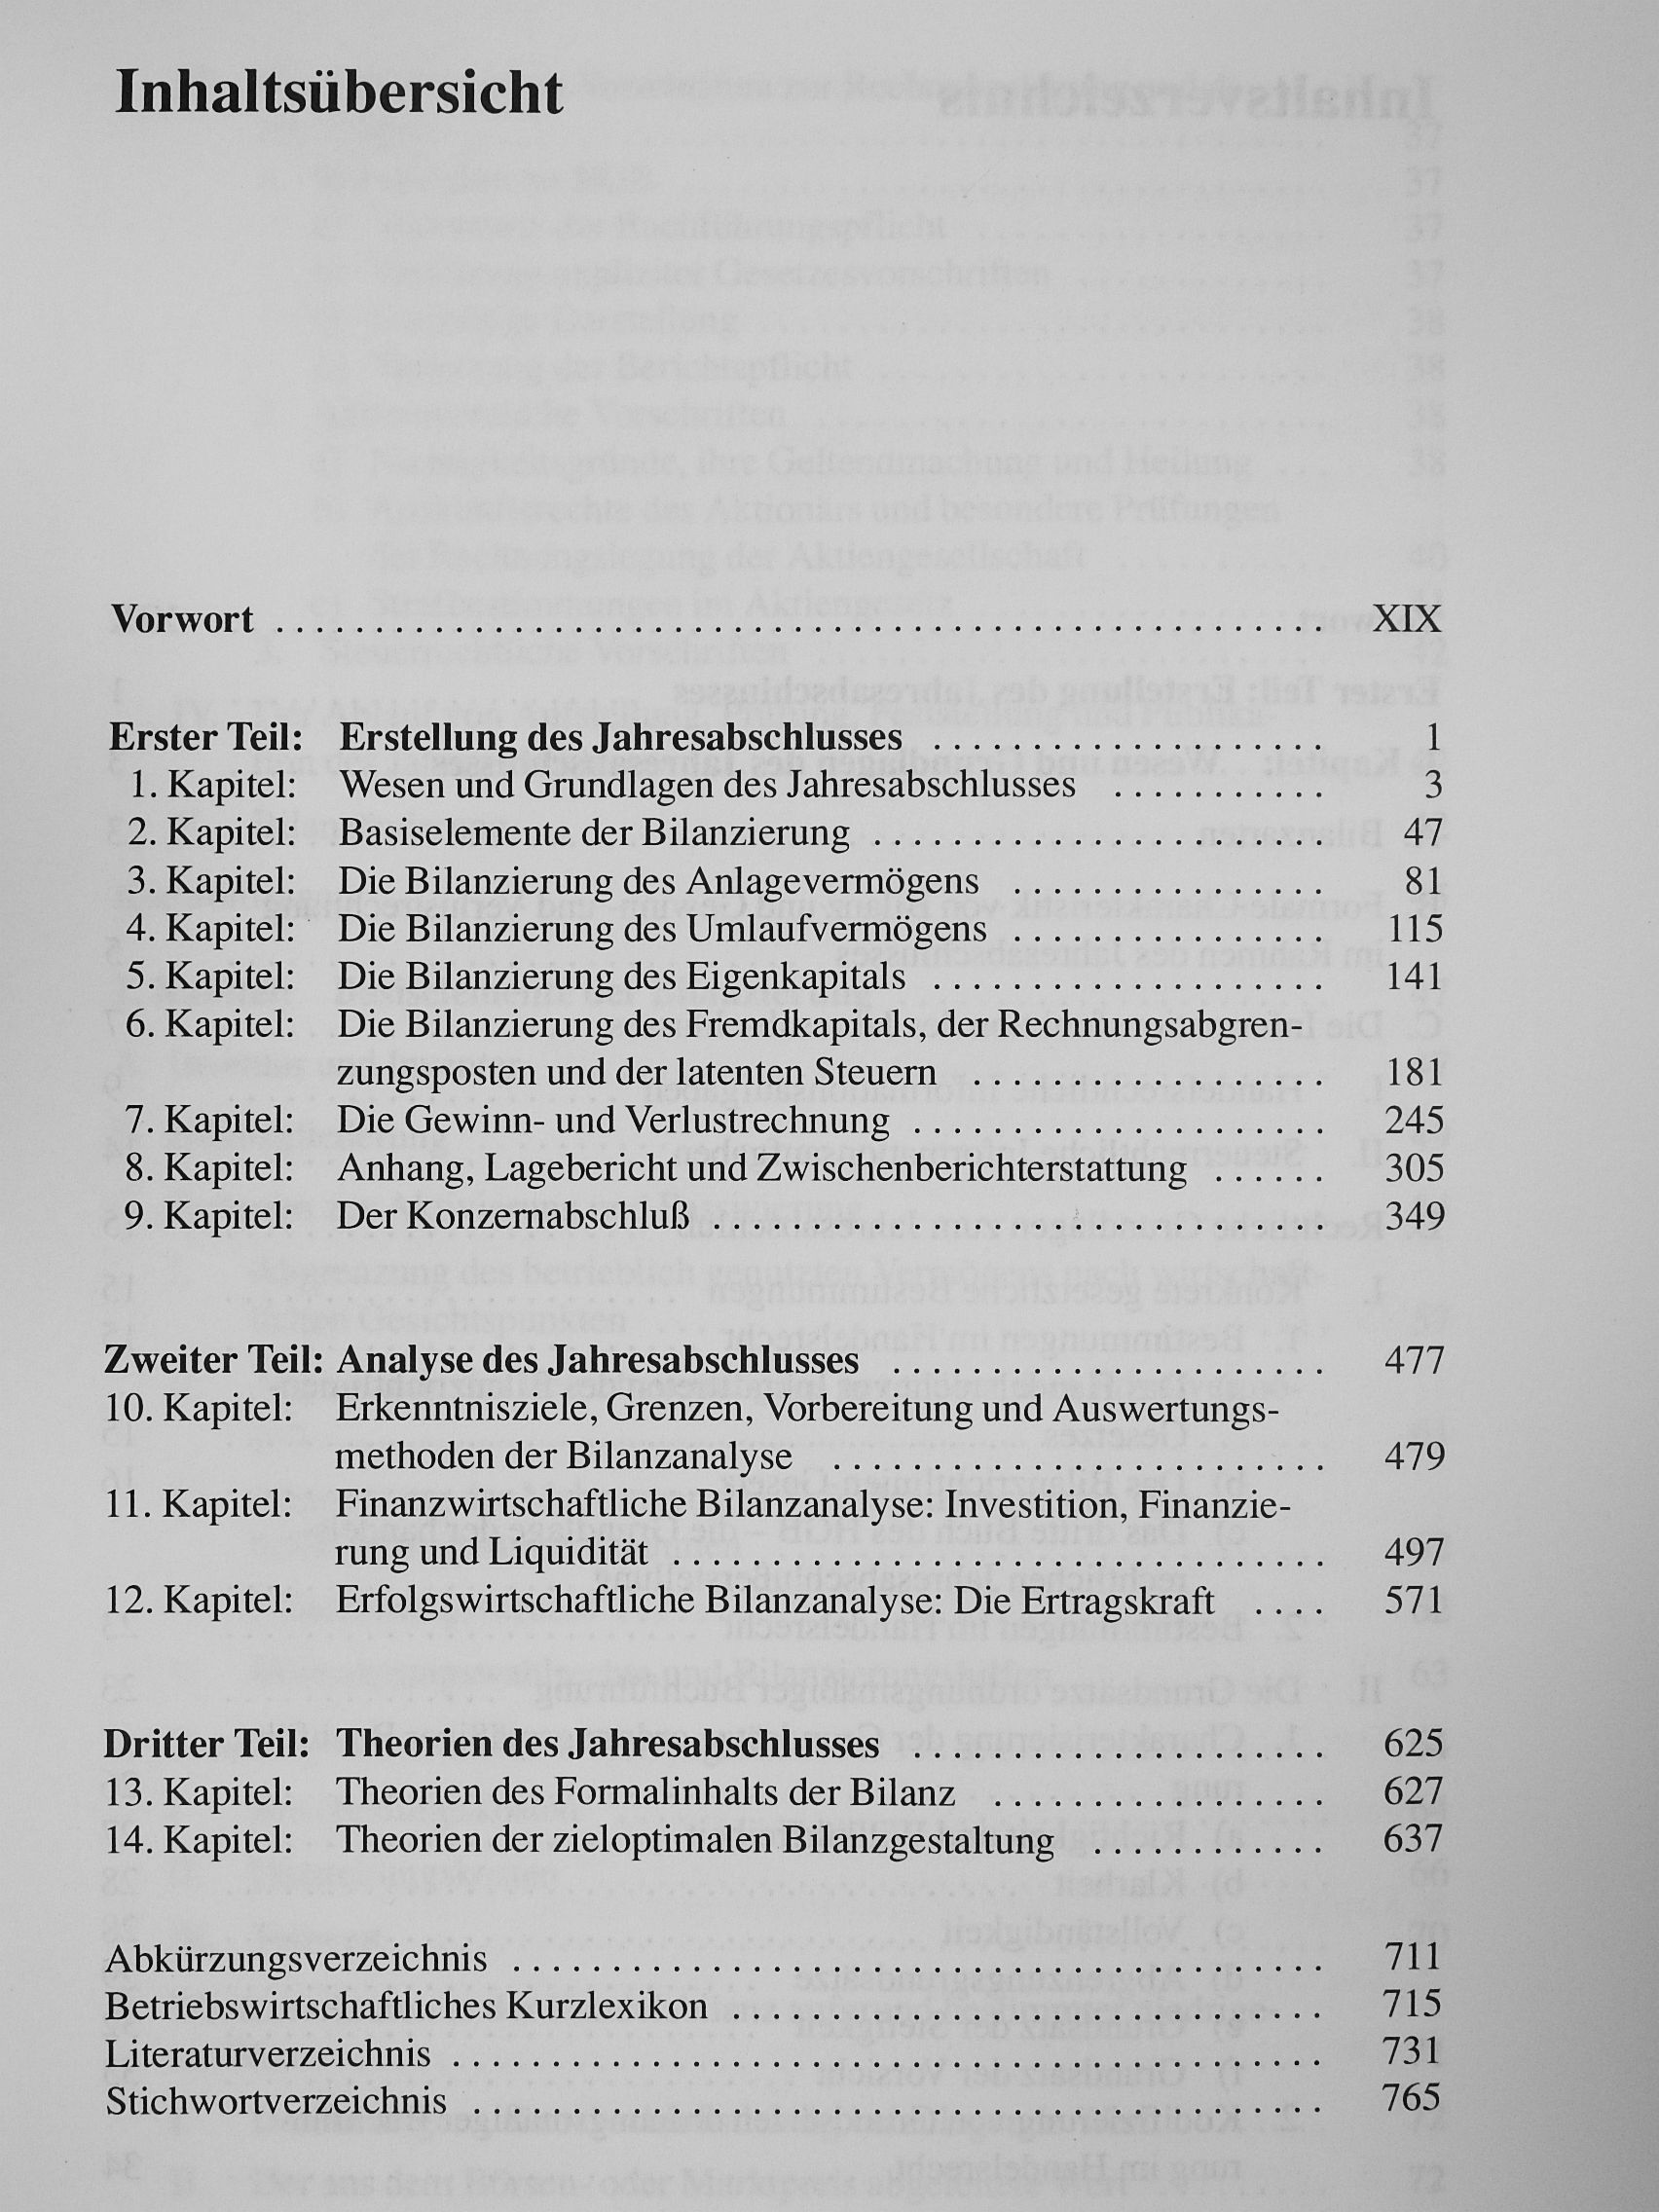
Wie im Untertitel zum Ausdruck kommt, ist es ein besonderes Anliegen dieses Buches, neben der möglichst umfassenden Darstellung und Interpretation der bilanzrechtlichen Grundlage Verständnis für die betriebswirtschaftlichen Grundlagen der Bilanzierung und Bilanzanalyse zu wecken. Breiten Raum nehmen die bilanzrechtlichen Grundlagen naturgemäß im ersten Teil der Schrift ein, in dem die Regeln zur Erstellung von Einzel- und Konzemabschlüssen behandelt werden. Im Vordergrund stehen dabei - neben den aügemeinen Grundsätzen ordnungsmäßiger Buchführung - die handelsrechtlichen Bilanzierungsregeln für Kapitalgesellschaften, weil diese am umfassendsten sind und ihre Kenntnis zudem auch für das Verständnis der Bilanzierung anderer Unternehmen notwendig ist. An die Darstellung und Interpretation der handelsrechtlichen Bilanzierungsregeln schließt sich, soweit diese sich auf den Einzelbeschluß beziehen, jeweils eine Erörterung der entsprechenden ein-kommen- bzw. körperschaftsteuerlichen Vorschriften an, die für die Zwecke der Aufstellung des steuerlichen Jahresabschlusses zusätzlich zu beachten sind.
Im zweiten und dritten Teil dominieren die betriebswirtschaftlichen Grundlagen zur Bilanzierung und Bilanzanalyse. Im zweiten Teil, der sich mit der Analyse des Jahresabschlusses befaßt, geht es weniger um eine möglichst umfassende Auflistung der in Theorie und Praxis gebräuchhchen Kennzahlen; es geht vielmehr um die Erarbeitung operationaler, an den handelsrechtlichen Gliederungspositionen orientierter Definitionen der für die Auswertung wichtigsten Kennzahlen (z.B. Liquidi-
Termékadatok
Cím: Jahresabschluß und Jahresabschlußanalyse [antikvár]
Szerző:
Dr. Adolf Gerhard Coenenberg
Kiadó: Verlag Moderne Industrie
Kötés: Fűzött keménykötés
ISBN: 3478391563
Méret: 170 mm x 240 mm
Új vásárló vagyok!
új vásárlóval indíthatsz rendelést............